S’installer en Thaïlande, au Vietnam, aux Philippines ou en Malaisie transforme profondément le quotidien — y compris la relation à l’argent. Dès les premières semaines, une réalité s’impose : les frais bancaires grignotent silencieusement le budget, retrait après retrait, paiement après paiement. Peu d’expatriés anticipent l’ampleur de ces ponctions avant de quitter la France, et beaucoup découvrent avec surprise que leur banque traditionnelle leur facture chaque transaction comme une petite pénalité d’éloignement.
La bonne nouvelle, c’est que des solutions concrètes existent pour contourner ces frais et gérer ses finances depuis l’étranger avec la même fluidité qu’au quotidien en France. Encore faut-il connaître les bons outils, les bons réflexes et les démarches à anticiper avant même de prendre l’avion.
Les frais bancaires en Asie du Sud-Est qui plombent le budget des expatriés
Les commissions cachées des banques traditionnelles françaises
Les banques françaises classiques — BNP Paribas, Société Générale, Crédit Agricole et leurs équivalentes — appliquent un arsenal de frais dès lors que la carte quitte le territoire européen. Ces commissions prennent deux formes principales : une part fixe par transaction, souvent autour de 3 € par retrait, et un pourcentage prélevé sur chaque paiement en devise étrangère, généralement entre 1,5 % et 3 % du montant.
Pour un expatrié qui effectue plusieurs retraits par mois et règle ses dépenses quotidiennes par carte, ces frais s’accumulent vite. Ce qui paraît négligeable au premier achat devient une ligne budgétaire significative sur un an d’expatriation.
Le piège du taux de change défavorable
Au-delà des commissions visibles, le taux de change représente souvent la ponction la plus importante et la moins perceptible. Quand une banque traditionnelle effectue la conversion entre euros et bahts thaïlandais, dongs vietnamiens ou pesos philippins, elle n’applique pas le taux du marché. Elle utilise un taux maison, moins avantageux, et empoche la différence sans que le client en soit clairement informé.
Un exemple chiffré permet d’illustrer le mécanisme. Si le taux de marché est de 1 € = 1,10 $, mais que la banque applique 1 € = 1,05 $, une dépense de 50 $ coûte déjà 47,62 € au lieu de 45,45 €. En ajoutant 2 % de frais de paiement, la transaction revient à environ 3 € de plus que le prix réel. Répété sur des dizaines de transactions mensuelles, cet écart représente facilement 30 à 80 € perdus chaque mois.
Les frais spécifiques aux retraits dans les distributeurs asiatiques
En Asie du Sud-Est, les distributeurs automatiques ajoutent une couche supplémentaire de frais qui s’additionne à ceux de la banque émettrice. En Thaïlande, par exemple, la plupart des banques locales facturent aux titulaires de cartes étrangères des frais fixes par retrait, souvent compris entre 150 et 220 bahts par opération, soit approximativement entre 4 et 6 €.
Les ATM privés, notamment ceux de la marque Euronet que l’on retrouve dans les zones touristiques, pratiquent des conditions encore plus défavorables. Certains proposent systématiquement une conversion dynamique, affichant le montant en euros avec un taux délibérément gonflé. Un réflexe simple mais décisif consiste à toujours choisir le retrait en devise locale et à refuser toute conversion proposée par le distributeur.
Calcul concret : combien vous perdez réellement chaque mois
Pour matérialiser l’impact réel, voici un scénario type correspondant à la vie courante d’un expatrié en Asie du Sud-Est avec une carte bancaire française classique.
| Type de dépense | Montant mensuel estimé | Frais appliqués | Coût réel des frais |
|---|---|---|---|
| 4 retraits en distributeur | 800 € | 3 € fixe + frais ATM local (~5 €) × 4 | ~32 € |
| Paiements par carte (restaurants, courses) | 600 € | 2,5 % de commission + marge de change | ~25 € |
| Marge de change défavorable sur toutes transactions | 1 400 € | ~1 % d’écart moyen | ~14 € |
| Total mensuel perdu | ~71 € |
Sur douze mois, ce scénario représente environ 850 € perdus en frais bancaires. Une somme qui aurait pu financer plusieurs mois de transport, des activités locales ou simplement renforcer une épargne de sécurité.
Wise, la solution optimale pour gérer son argent depuis l’Asie du Sud-Est
Le compte multi-devises adapté aux expatriés ASEAN
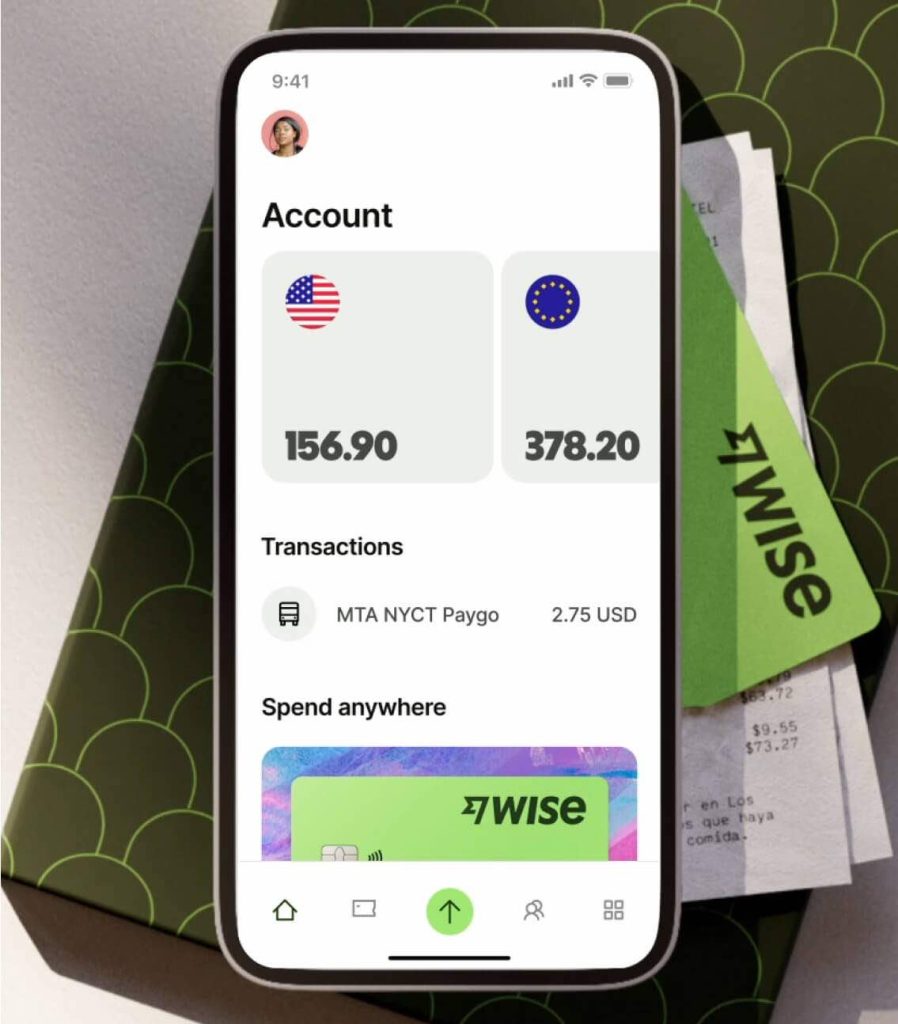
Wise — anciennement TransferWise — s’est imposé comme un outil de référence pour les expatriés en Asie du Sud-Est. Son compte multi-devises permet de détenir, d’envoyer et de recevoir des fonds dans plus de 40 devises, dont le baht thaïlandais (THB), le dong vietnamien (VND), le peso philippin (PHP), le ringgit malaisien (MYR) et le dollar singapourien (SGD).
Wise dispose d’un bureau régional à Singapour et investit activement dans les capacités de transfert instantané vers les devises d’Asie du Sud-Est. Pour un expatrié qui jongle entre un compte français, un compte local et des dépenses dans plusieurs pays, cette centralisation simplifie considérablement la gestion financière au quotidien. Parmi les meilleures cartes bancaires sans frais pour l’Asie du Sud-Est, Wise figure régulièrement en tête des comparatifs grâce à la combinaison de son compte multi-devises et de sa carte de débit.
Le taux de change réel sans majoration cachée
La différence fondamentale entre Wise et une banque traditionnelle réside dans le taux de change utilisé. Wise applique le taux interbancaire, appelé aussi taux médian du marché — celui que l’on consulte sur Google ou XE.com. Aucune marge n’est ajoutée sur la conversion elle-même.
Les frais de transfert Wise sont transparents et affichés avant confirmation : ils représentent généralement moins de 1 % du montant envoyé, auxquels s’ajoute un petit montant fixe. Cette transparence tranche radicalement avec le modèle opaque des banques classiques, où la marge de change reste invisible.
La carte Wise pour vos dépenses quotidiennes en Thaïlande, Vietnam, Philippines et Malaisie
La carte de débit Wise permet de régler ses achats dans la devise locale sans frais de transaction étrangère. En Thaïlande, en Malaisie, à Singapour et dans de nombreux autres pays d’Asie du Sud-Est, la carte fonctionne directement en puisant dans le solde de la devise correspondante détenue sur le compte.
Concernant les retraits en espèces, Wise autorise deux retraits gratuits par mois dans les ATM (jusqu’à un certain plafond, généralement autour de 350 AUD ou l’équivalent selon le pays). Au-delà, des frais modestes s’appliquent — mais ils restent largement inférieurs aux commissions d’une carte française classique. La carte est disponible pour les résidents de pays spécifiques comme la Malaisie et les Philippines, et son obtention peut nécessiter un justificatif de domicile local.
Pour ceux qui hésitent encore entre les différents modèles disponibles sur le marché, un comparatif banque en ligne vs banque traditionnelle permet de mesurer objectivement les écarts de coûts et de services pour les voyageurs et les expatriés.
Les transferts instantanés entre devises asiatiques
L’un des atouts les plus concrets de Wise pour les expatriés actifs dans plusieurs pays de la région ASEAN reste la rapidité des transferts. Envoyer des fonds vers un compte bancaire vietnamien en VND, recevoir un salaire en dollars singapouriens ou alimenter un compte malaisien en ringgit s’effectue en quelques minutes dans la majorité des cas.
Wise est régulé par la Monetary Authority of Singapore (MAS) et agréé par la Bangko Sentral ng Pilipinas aux Philippines. Cette supervision réglementaire apporte une garantie de sécurité que les applications informelles de transfert d’argent ne peuvent pas offrir.
Comparatif des frais : Wise vs banques traditionnelles pour l’expatriation
| Critère | Banque traditionnelle française | Wise |
|---|---|---|
| Taux de change | Taux maison avec marge cachée (~1–3 %) | Taux interbancaire réel, sans marge |
| Frais de paiement en devise étrangère | 1,5 % à 3 % par transaction | 0 % avec la carte Wise en devise détenue |
| Frais de retrait à l’étranger | Commission fixe (~3 €) + pourcentage | 2 retraits gratuits/mois, puis frais réduits |
| Frais de transfert international | 5 à 25 € selon la banque | Moins de 1 % + frais fixe transparent |
| Gestion multi-devises | Non disponible | Plus de 40 devises dont THB, VND, PHP, MYR |
| Disponibilité en Asie du Sud-Est | Limitée, conditions restrictives | Présence active, bureau à Singapour |
Stratégies bancaires pour optimiser ses finances d’expatrié en Asie
Ouvrir un compte local tout en gardant Wise comme compte principal
La stratégie la plus efficace pour un expatrié en Asie du Sud-Est consiste à combiner deux niveaux bancaires. Un compte local sert à payer le loyer, les abonnements et les dépenses du quotidien sans générer de frais de change. Wise, de son côté, joue le rôle de pivot central pour recevoir les virements depuis la France, effectuer les conversions et alimenter le compte local au meilleur taux.
Les démarches pour ouvrir un compte bancaire au Vietnam en tant qu’expatrié français varient selon le statut de résidence et les documents exigés par chaque établissement. Dans d’autres pays de la région, comme en Indonésie, les conditions diffèrent également — les procédures pour ouvrir un compte bancaire en Indonésie méritent une attention particulière avant l’installation.
Gérer intelligemment ses retraits d’argent liquide
Dans une grande partie de l’Asie du Sud-Est, l’argent liquide reste indispensable : marchés locaux, transports, petits commerces et services à domicile fonctionnent encore principalement en espèces. La discipline dans la gestion des retraits permet de limiter significativement les frais.
Voici les pratiques qui permettent de réduire les coûts liés aux retraits d’espèces :
- Regrouper les retraits en un ou deux passages en distributeur par semaine plutôt que de retirer de petites sommes fréquemment
- Privilégier les ATM des grandes banques locales (Kasikorn Bank en Thaïlande, Vietcombank au Vietnam, BDO aux Philippines) qui appliquent des frais plus raisonnables aux cartes étrangères
- Éviter systématiquement les distributeurs privés de type Euronet, particulièrement présents dans les zones touristiques, qui pratiquent des taux de change très défavorables
- Retirer en devise locale et refuser toute proposition de conversion dynamique affichée par le distributeur
- Vérifier le taux affiché avant de confirmer : si le taux paraît anormalement élevé, annuler et chercher un autre distributeur
Toujours payer en devise locale et refuser la conversion dynamique
La conversion dynamique de devises (Dynamic Currency Conversion, ou DCC) représente l’un des pièges les plus fréquents pour les expatriés et les voyageurs. Lorsqu’un terminal de paiement propose de régler en euros plutôt qu’en monnaie locale, l’apparente commodité masque un taux de change délibérément défavorable, souvent entre 3 % et 7 % au-dessus du cours réel.
La règle à adopter sans exception : toujours choisir la devise locale au moment du paiement, que ce soit en magasin, au restaurant ou sur un terminal mobile. Ce réflexe, combiné à une carte sans frais de change comme Wise, garantit de payer exactement le prix affiché — sans surprise sur le relevé de compte.
Préparer les justificatifs pour les visas long séjour avec Wise
Certains pays de la région ASEAN exigent des preuves de ressources financières dans le cadre des demandes de visa long séjour ou de retraite. En Thaïlande, par exemple, les autorités d’immigration et le département foncier peuvent demander un Proof of Foreign Exchange Transaction (FET), délivré par une banque thaïlandaise à la réception d’un virement étranger.
Wise permet d’effectuer ces transferts vers un compte bancaire thaïlandais, qui émet ensuite le document requis. Pour les autres destinations comme le Vietnam ou les Philippines, les relevés de compte Wise — détaillés, horodatés et téléchargeables — constituent des pièces justificatives solides pour les dossiers administratifs. Pour les transferts de montants importants, Wise peut demander des documents supplémentaires pour vérifier l’origine des fonds, ce qui est à anticiper dans le calendrier des démarches.
Organiser ses transferts réguliers depuis la France
Pour les expatriés qui perçoivent encore des revenus en France — loyers, revenus d’activité, pensions — organiser des virements réguliers vers l’Asie du Sud-Est demande une méthode. Plutôt que de multiplier les petits transferts ponctuels, regrouper les envois en un ou deux virements mensuels réduit les frais fixes et simplifie le suivi.
Conserver un compte bancaire français actif reste recommandé pour gérer les abonnements, les prélèvements locaux et les éventuels revenus immobiliers. Wise s’intègre naturellement dans cette organisation en servant d’interface entre le compte français et les comptes en devises asiatiques, avec une conversion au taux de marché à chaque opération.
Les démarches administratives et fiscales à anticiper avant l’expatriation
Adapter sa situation bancaire avant le départ
L’expatriation modifie profondément la relation bancaire. Passer du statut de résident à celui d’expatrié entraîne des changements dans les conditions d’utilisation des comptes français : certaines opérations deviennent plus coûteuses, d’autres sont limitées ou soumises à des déclarations spécifiques. Il est donc inadapté de partir avec uniquement un compte courant classique comme seul outil financier.
Bien préparer son expatriation sur le plan financier implique de mettre en place une structure bancaire à deux niveaux dès avant le départ : un compte international ou une néobanque comme Wise pour les transactions transfrontalières, et le maintien du compte français pour la gestion des obligations locales résiduelles.
Comprendre son statut fiscal entre la France et les pays ASEAN
Devenir expatrié ne signifie pas automatiquement cesser d’être imposable en France. La résidence fiscale dépend de plusieurs critères cumulatifs : lieu du foyer ou de la résidence principale, centre des intérêts économiques, durée de présence sur le territoire. La France a signé des conventions fiscales bilatérales avec plusieurs pays d’Asie du Sud-Est pour éviter la double imposition, mais les modalités varient selon chaque accord.
Avant de quitter le territoire, plusieurs vérifications s’imposent. Il faut d’abord déterminer si le pays d’accueil dispose d’une convention fiscale avec la France, puis identifier lequel des deux pays devient le domicile fiscal principal. Les obligations déclaratives françaises persistent souvent même après l’installation à l’étranger — notamment pour les comptes détenus hors de France, qui doivent être déclarés chaque année à l’administration fiscale française.
Les assurances et couvertures sociales à prévoir
Le départ à l’étranger interrompt ou fragilise plusieurs couvertures sociales françaises. L’affiliation au régime général de l’Assurance maladie peut prendre fin selon le statut choisi, et les systèmes de santé en Asie du Sud-Est présentent des niveaux de qualité et des coûts très variables d’un pays à l’autre.
Une couverture santé internationale adaptée à l’expatriation doit inclure plusieurs garanties fondamentales. L’assurance rapatriement médical, souvent sous-estimée, devient indispensable dans des pays éloignés où les soins complexes peuvent nécessiter un transfert vers un pays tiers. Une mutuelle complémentaire couvre les frais courants non pris en charge par une éventuelle affiliation locale obligatoire. Pour les familles avec enfants, une assurance familiale englobe les membres du foyer. En complément, une assurance habitation et une responsabilité civile adaptées au pays d’accueil viennent compléter ce socle de protection.
Constituer son épargne de sécurité pour les premiers mois
Les premières semaines d’une expatriation en Asie du Sud-Est concentrent les dépenses imprévues : caution et premier loyer, équipement du logement, frais administratifs, déplacements pour les démarches, et parfois des soins médicaux urgents. Même dans des pays au coût de vie modéré, ces dépenses initiales peuvent s’élever à plusieurs milliers d’euros avant que la situation ne se stabilise.
Constituer une réserve de trésorerie équivalant à trois à six mois de dépenses courantes représente un filet de sécurité minimal. Cette épargne de précaution doit être accessible rapidement, idéalement sur un compte en devises avec possibilité de virement instantané — ce que permet précisément un compte Wise correctement alimenté avant le départ. Pour un expatrié souhaitant s’installer au Vietnam, par exemple, les démarches d’installation au Vietnam comportent plusieurs étapes administratives coûteuses qu’il vaut mieux anticiper financièrement.